Reforma tributária na nota fiscal de serviço: o que muda para o Simples Nacional em 2027
Atualizado em 12/11/2026, com prazos e regras conferidos nas fontes oficiais nesta data.
Para as empresas do Simples Nacional, a reforma tributária na nota fiscal de serviço começa em 1º de janeiro de 2027: a partir dessa data, a NFS-e passa a trazer o IBS e a CBS, tributos novos criados pela reforma.
Em resumo:
- O que muda: a nota passa a informar o IBS e a CBS, com a classificação tributária do serviço e, para ME e EPP (microempresa e empresa de pequeno porte), o enquadramento no Simples e a forma de pagar esses tributos. O sistema nacional calcula os valores.
- Quando: a partir de 01/01/2027. Até 31/12/2026, nenhuma nota é recusada por falta dessas informações.
- O que já vale: desde 01/11/2026, o Emissor Nacional é obrigatório para ME e EPP do Simples, em qualquer cidade.
- O que fazer: definir esses dados com o seu contador ainda em 2026 e, se você emite por um sistema de gestão, conferir se ele está pronto para o formato novo da nota, previsto para 01/12/2026. Quem optou por pagar o IBS e a CBS fora do DAS e quer desistir tem até 20/12/2026.
O que são o IBS e a CBS e como ficam no Simples Nacional
A reforma tributária cria três tributos novos: a CBS, o IBS e o Imposto Seletivo. Este artigo trata dos dois primeiros, que vão tomar o lugar de quatro dos atuais até 2033:
- CBS (Contribuição sobre Bens e Serviços): é federal e substitui o PIS e a Cofins a partir de 2027.
- IBS (Imposto sobre Bens e Serviços): é dos estados e dos municípios e substitui o ICMS e o ISS aos poucos, de 2029 a 2032.
Quem é do Simples Nacional continua pagando tudo na guia única, o DAS, a não ser que tenha optado por pagar o IBS e a CBS fora dela (veja mais abaixo). Em 2027 e 2028, a parte da guia que era do PIS e da Cofins passa a ser da CBS, com uma fatia pequena de IBS, e o ISS continua na guia como hoje.
Um exemplo com os números da lei: empresa do Anexo III do Simples (uma das tabelas de serviços), na primeira faixa de faturamento, que fatura 10 mil reais no mês e continua pagando o IBS e a CBS no DAS.
- Guia (6% do faturamento): 600 reais.
- PIS e Cofins (15,6% da guia): 93,60 reais, que em 2027 viram 92,58 reais de CBS e 1,02 real de IBS.
- ISS (33,5% da guia): 201 reais, sem mudança.
- Guia em 2027: os mesmos 600 reais.
Os percentuais variam conforme o anexo e a faixa.
Antes de 2027: Emissor Nacional obrigatório e formato novo da nota
- Emissor Nacional obrigatório para ME e EPP. Desde 1º de novembro de 2026, a ME e a EPP do Simples emitem a nota de serviço só pelo Emissor Nacional: pelo site, pelo aplicativo ou por um sistema ligado à API nacional. Isso vale em qualquer cidade, mesmo onde a prefeitura tem sistema próprio. O que conta é a data do serviço: a nota de um serviço prestado até 31/10/2026 ainda sai pelo sistema da prefeitura. O MEI já emite pelo Emissor Nacional desde 2023.
- Código NBS. É o código da Nomenclatura Brasileira de Serviços, que descreve o serviço com mais detalhe que o item da lista de serviços. No site do Emissor Nacional, o campo já aparece como obrigatório, e toda nota que traz o IBS e a CBS exige o NBS.
- Formato novo da nota. O formato com os campos do Simples para o IBS e a CBS deve começar a valer em 1º de dezembro de 2026, segundo o Portal da NFS-e. No site do Emissor Nacional, os campos novos devem aparecer na tela; quem emite por um sistema ligado à API depende da atualização do sistema. O formato novo também prevê recusar a nota quando a cidade do cliente não bate com o cadastro do CPF ou do CNPJ dele na Receita.
O que muda na NFS-e em 2027
| Período | O que vale |
|---|---|
| Até 31/12/2026 | Para o Simples, informar o IBS e a CBS é opcional, e o sistema nacional não recusa a nota sem essas informações. Quem preencher precisa preencher certo: com o bloco na nota, o sistema confere todos os campos dele. |
| A partir de 01/01/2027 | Pelo Ato Conjunto RFB/CGIBS nº 4/2026, todas as empresas do Simples Nacional, pagando o IBS e a CBS no DAS ou não, passam a ter de informar esses tributos na nota. O MEI preenche menos campos (veja as perguntas frequentes). A nota sem essas informações fica irregular e sujeita a penalidade. |
Em 11/11/2026, a Receita Federal apresentou o Programa de Conformidade para 2027: na transição, quem agir de boa-fé, sem omitir dados e seguindo as melhores práticas contábeis, não será punido por erros e poderá corrigi-los de forma preventiva. O anúncio também falou em adiar para março de 2027 algumas exigências, em situações específicas, sem listá-las no texto oficial. As regras saem em atos previstos até o início de dezembro; até lá, a data de 01/01/2027 continua valendo.
O que vai na nota e o que decidir com o contador
O sistema nacional calcula o IBS e a CBS com a calculadora oficial e devolve os valores na nota autorizada. Quem define as informações da nota é o seu contador:
- Classificação tributária: dois códigos de uma tabela oficial, que dizem se o serviço paga os tributos normalmente ou tem algum tratamento diferente previsto em lei. A certa depende do serviço e do código NBS dele. Quando o serviço é tributado, a nota leva também o código do tipo de operação, de outra tabela oficial.
- Enquadramento no Simples (só ME e EPP): o código da atividade no Simples Nacional.
- Forma de pagar o IBS e a CBS (só ME e EPP): dentro do DAS, como hoje, ou pelo regime regular, fora da guia. Segundo a Receita Federal, o regime regular pode interessar a quem vende para outras empresas, porque o cliente aproveita mais crédito desses tributos (desconta mais do IBS e da CBS que ele mesmo paga). Quem passou do sublimite de faturamento do Simples tem um caso misto: a CBS pelo Simples e o IBS pelo regime regular.
- Consumidor final (opcional): se quem contrata usa o serviço para uso ou consumo pessoal.
O enquadramento, a forma de pagar e o consumidor final chegam à nota com o formato novo, previsto para 01/12/2026, e os detalhes ainda podem mudar.
As datas da escolha da forma de pagar, que só existe para ME e EPP:
- a janela para o 1º semestre de 2027 já fechou: foi de 01/09 a 30/10/2026, no Portal do Simples Nacional;
- quem optou pelo regime regular pode desistir até 20/12/2026;
- a próxima janela vai de 1º a 31 de março de 2027, para valer a partir de 1º de julho de 2027;
- a opção continua valendo nos semestres seguintes, até a empresa desistir numa dessas janelas.
Este artigo explica as regras, mas não diz qual opção é melhor para a sua empresa. Isso depende do faturamento, de quem são os seus clientes e das contas do seu contador.
O que fazer até 31/12/2026
- Defina com o contador a classificação tributária do seu serviço e, se a empresa for ME ou EPP, o enquadramento no Simples.
- Se a empresa é ME ou EPP, confirme com o contador como ela vai pagar o IBS e a CBS no 1º semestre de 2027. Quem optou pelo regime regular e quer desistir tem até 20/12/2026.
- Confira o código NBS do seu serviço.
- Se a empresa é ME ou EPP, confirme que as notas de serviços prestados desde 01/11/2026 estão saindo pelo Emissor Nacional.
- Se você emite por um sistema de gestão, pergunte se ele já está pronto para o formato novo e para os campos do IBS e da CBS.
- Revise o endereço dos seus clientes, para a cidade bater com o cadastro do CPF ou do CNPJ.
Como fica na KingChart
Na KingChart, a nota fiscal de serviço sai da receita que você já lançou no financeiro, pelo Emissor Nacional, sem digitar o cliente e o valor de novo. Para a reforma:
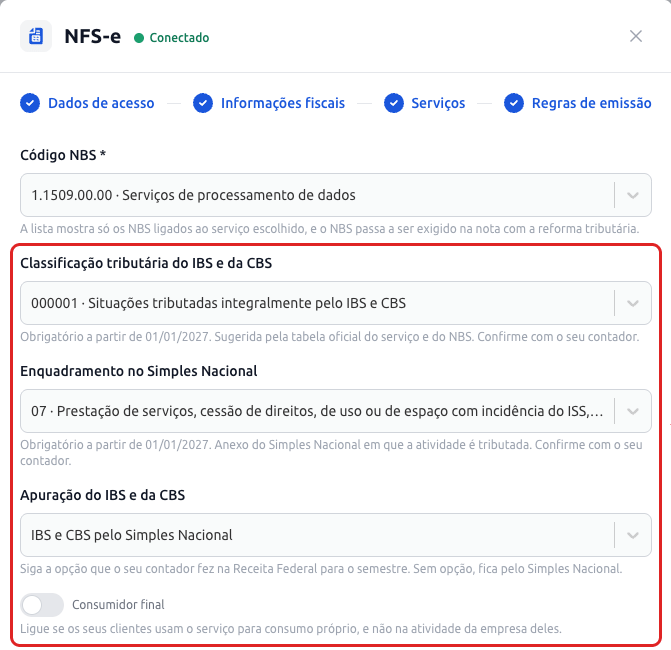
- os campos do IBS e da CBS já estão na configuração da nota;
- a classificação vem da tabela oficial, filtrada para o seu serviço e o código NBS. A KingChart sugere a de tributação integral (a do serviço que paga os tributos normalmente) quando ela vale para o serviço, e você confirma com o contador;
- a partir de 01/01/2027, essas informações vão na nota. Se faltar a classificação ou, para ME e EPP, o enquadramento, a KingChart avisa antes de emitir e leva direto para a configuração. Até lá, as notas saem como hoje.
A emissão pela KingChart é para empresas do Simples Nacional (MEI, ME ou EPP). No teste grátis de 14 dias, a emissão começa desligada: a gente confirma se a sua cidade já é atendida pela KingChart, libera a emissão no teste e acompanha a configuração com você.
Comece o teste grátis de 14 dias, sem cartão.
Perguntas frequentes
A nota sem IBS e CBS vai ser recusada em 2027?
Não há confirmação. Até 12/11/2026, nenhuma fonte oficial diz se a nota sem o IBS e a CBS será recusada ou aceita em 2027. O que está definido: até 31/12/2026, o sistema nacional não recusa; a partir de 01/01/2027, a nota sem essas informações fica irregular e sujeita a penalidade.
O MEI também precisa informar o IBS e a CBS?
Pelo FAQ oficial da NFS-e, sim, a partir de 01/01/2027, com menos campos que a ME e a EPP. O MEI não informa o enquadramento nem a forma de pagar, e a nota dele não traz valores, porque o IBS e a CBS entram num valor fixo do DAS-MEI, de 1 real por mês em 2027 e 2028. O MEI também não pode optar pelo regime regular. Se ele vai escolher a classificação tributária, nenhuma norma diz com todas as letras. Confirme com o seu contador.
Outra mudança de 2027 para o MEI: ele passa a ter de emitir documento fiscal também nas vendas e serviços para pessoa física. Para pessoa física sem CNPJ, a declaração anual do MEI (DASN-Simei) poderá valer como esse documento.
Se a minha cidade tem sistema próprio de nota, continuo emitindo por ele?
Se a empresa é ME ou EPP do Simples, não. Desde 01/11/2026, a nota sai pelo Emissor Nacional, mesmo onde a prefeitura tem sistema próprio. O sistema da prefeitura só vale para notas de serviços prestados até 31/10/2026.
A regra muda com frequência: antes de decidir, confira as fontes abaixo ou fale com o seu contador.
Fontes
- Ato Conjunto RFB/CGIBS nº 4/2026: datas de obrigatoriedade do IBS e da CBS nos documentos fiscais.
- Portal da NFS-e, 07/08/2026: a nota sem o IBS e a CBS não é recusada até 31/12/2026.
- Portal da NFS-e, 29/10/2026: preenchimento do IBS e da CBS e situação da Nota Técnica 009.
- Portal da NFS-e, 29/10/2026: Emissor Nacional obrigatório para ME e EPP do Simples.
- Portal da NFS-e, 28/09/2026: os canais do Emissor Nacional para o Simples.
- Perguntas frequentes da NFS-e, versão 1.3 (06/11/2026).
- Guia do Emissor Nacional Web, versão 1.3 (31/10/2026): o código NBS obrigatório no site.
- Nota Técnica 009 da NFS-e, versão 1.01 e o Anexo VI: o formato novo da nota e as regras de preenchimento.
- Resolução CGSN nº 191/2026: Emissor Nacional para ME e EPP a partir de 01/11/2026.
- Resolução CGSN nº 190/2026: regras do Simples para o IBS e a CBS, a janela de março e o MEI.
- Resolução CGSN nº 194/2026: prazos da opção pelo regime regular para 2027.
- Resolução CGSN nº 195/2026: a declaração anual do MEI como documento fiscal.
- Portal da NFS-e: legislação aplicável ao MEI.
- Receita Federal, 01/09/2026: a escolha da forma de pagar o IBS e a CBS.
- Receita Federal, 29/10/2026: fim do prazo da opção e cancelamento até 20/12/2026.
- Receita Federal: Entenda a Reforma Tributária do Consumo.
- Lei Complementar nº 214/2025: a lei do IBS e da CBS, com as tabelas do Simples para 2027 e 2028.
- Ministério da Fazenda, 11/11/2026: Programa de Conformidade para 2027.